Salário registrado menor
O contracheque mostrava menos do que o total realmente recebido.
Salário ou comissão fora do holerite
A forma, a frequência e o motivo desses pagamentos precisam ser analisados para verificar sua natureza e eventuais reflexos trabalhistas.
Atendimento trabalhista online em todo o Brasil. Análise individualizada do caso.
Essa situação acontece com você?
Pagamentos paralelos podem surgir de várias formas. O primeiro passo é identificar a rotina e a finalidade de cada parcela.
O contracheque mostrava menos do que o total realmente recebido.
Além do holerite, havia transferência recorrente para sua conta.
Vendas ou produtividade geravam pagamentos não discriminados.
Uma parcela era entregue em espécie, com ou sem recibo.
Valores chamados de bônus apareciam com frequência na rotina.
Metas e valores eram controlados fora da folha oficial.
O pagamento variava conforme negócios, clientes ou resultados.
O PIX vinha do chefe, de sócio ou de outra pessoa ligada à empresa.
A quantia variava, mas os depósitos acompanhavam a rotina de trabalho.
O nome usado pela empresa não encerra a análise. “Bônus”, “ajuda”, “prêmio” ou “comissão” precisam ser comparados com a finalidade real do pagamento.
Explicar minha situaçãoTodo PIX da empresa é salário?
O comprovante mostra que houve um pagamento. Para definir sua natureza, é preciso descobrir por que ele existia.
Quem pagava e qual explicação era dada para o valor?
Era mensal, eventual ou ligado a um fato específico?
Dependia de vendas, metas, produção ou serviço realizado?
Era reembolso, ajuda de custo, prêmio ou devolução de despesa?
A CLT inclui as comissões no salário, mas atribui tratamento próprio a parcelas como ajuda de custo, prêmios e reembolsos. Por isso, não é correto concluir que toda transferência integra a remuneração sem examinar sua finalidade e a realidade dos fatos.
Exemplo apenas ilustrativo
A diferença entre o contracheque e o valor total recebido merece investigação, mas não autoriza uma conclusão automática.
Analisar a forma de pagamentoValor discriminado na folha de pagamento.
Valor recorrente que precisa ser contextualizado.
Por que esse segundo valor era pago?
Organização das provas
Uma prova mostra a transferência. Outra pode explicar que ela correspondia a salário, comissão, meta ou outra finalidade. O conjunto costuma ser mais importante que um documento isolado.
Não possuir todos os itens não impede automaticamente a análise. Preserve arquivos originais e evite editar capturas de tela.
Falar sobre as provas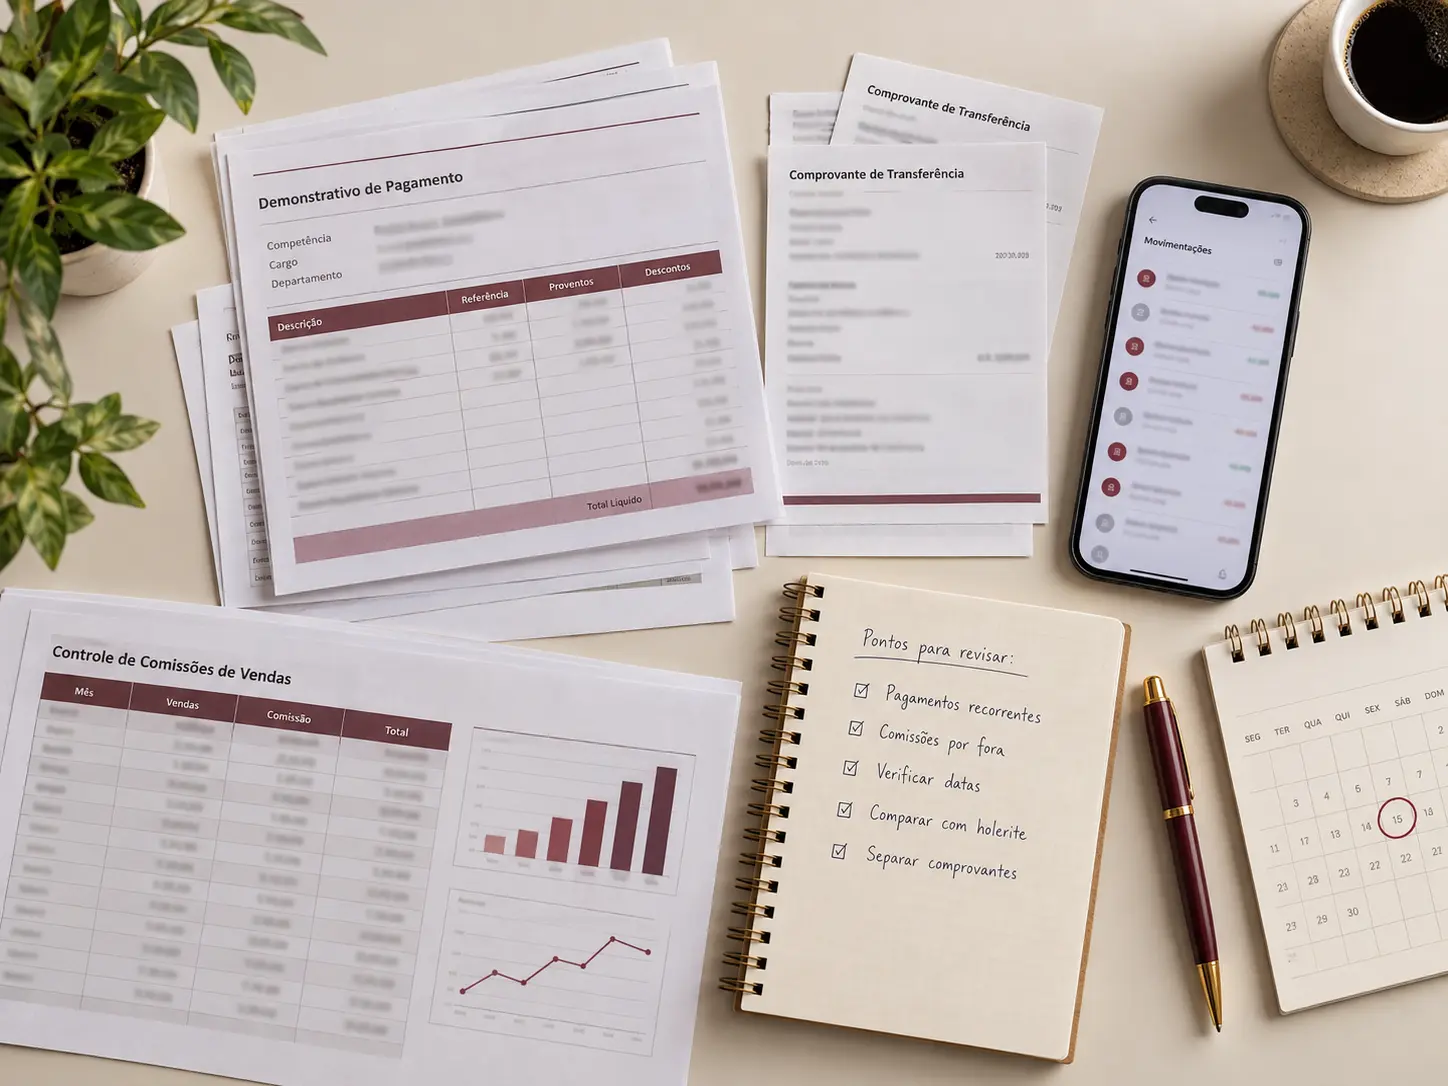
Comprovantes com data, valor e origem.
Documentos oficiais e recibos paralelos.
Controles de comissão, vendas e produtividade.
Orientações sobre cálculo e pagamento.
Vendas, clientes, resultados e fechamentos.
Pessoas que conheciam a rotina de pagamento.
Possíveis efeitos
Somente depois de identificar a natureza da parcela é possível examinar quais verbas podem ser afetadas.
Composição do salário efetivamente recebido
Férias e adicional de um terço
Décimo terceiro salário
Depósitos do FGTS
Aviso-prévio, quando aplicável
Verbas do encerramento do contrato
Período e frequência dos pagamentos
Outros reflexos compatíveis com o caso
A lista não significa que todas as parcelas serão devidas. A finalidade, a prova, o período e as circunstâncias de cada pagamento precisam ser avaliados individualmente.
Antes de falar com a equipe
Perguntas frequentes
As respostas são gerais. A conclusão depende dos documentos e da finalidade real de cada pagamento.
Enviar minha dúvidaA forma de transferência não define sozinha a natureza do valor. É preciso saber por que era pago, com que frequência, quem pagava e se correspondia a trabalho, comissão, reembolso ou outra parcela.
Sim. O comprovante ajuda a demonstrar origem, valor e frequência, mas deve ser relacionado a holerites, mensagens, planilhas e demais elementos que expliquem o pagamento.
Comissões ligadas ao trabalho integram o salário segundo a CLT e devem ser corretamente documentadas. A forma de cálculo e os valores pagos precisam ser conferidos.
Não. Reembolsos, ajuda de custo, prêmios e outras parcelas podem receber tratamento diferente. A finalidade real é mais importante do que o nome usado.
Planilhas, metas, relatórios de vendas, conversas, e-mails, extratos, recibos e testemunhas podem ajudar a ligar o valor ao trabalho realizado.
Mensagens, recibos, planilhas, rotina de fechamento, anotações feitas na época e testemunhas podem ser relevantes. A ausência de PIX não impede automaticamente a análise.
Sim, sobretudo quando mostram pagamentos recorrentes e sua origem. O motivo de cada depósito ainda precisa ser contextualizado.
A origem é um elemento importante, inclusive quando a conta pertence a sócio, chefe ou terceiro ligado à empresa. Também será preciso explicar por que o pagamento era realizado.
Sim. Em regra, o prazo é de até dois anos após o término do contrato, com alcance dos cinco anos anteriores ao ajuizamento. As datas exatas devem ser verificadas.
Se a parcela tiver natureza salarial, podem ser examinados reflexos em férias, 13º salário, FGTS, aviso-prévio e outras verbas aplicáveis. Isso depende da natureza e do período dos pagamentos.
Quem recebe sua situação
A Dra. Joseane Xavier é advogada inscrita na OAB/PE sob o nº 61.652. A equipe recebe os comprovantes e a explicação da rotina para compreender a origem, a frequência e a natureza dos valores.
O atendimento é realizado online em todo o Brasil, com comunicação clara e organização das informações.
Falar com a equipeAnálise individual
A origem, a frequência e a natureza dos pagamentos precisam ser analisadas em conjunto.
Falar com a equipe pelo WhatsAppO envio das informações não representa promessa de resultado nem contratação automática.